Σύστημα υγείας στο Βέλγιο και mutuelle: πώς λειτουργεί
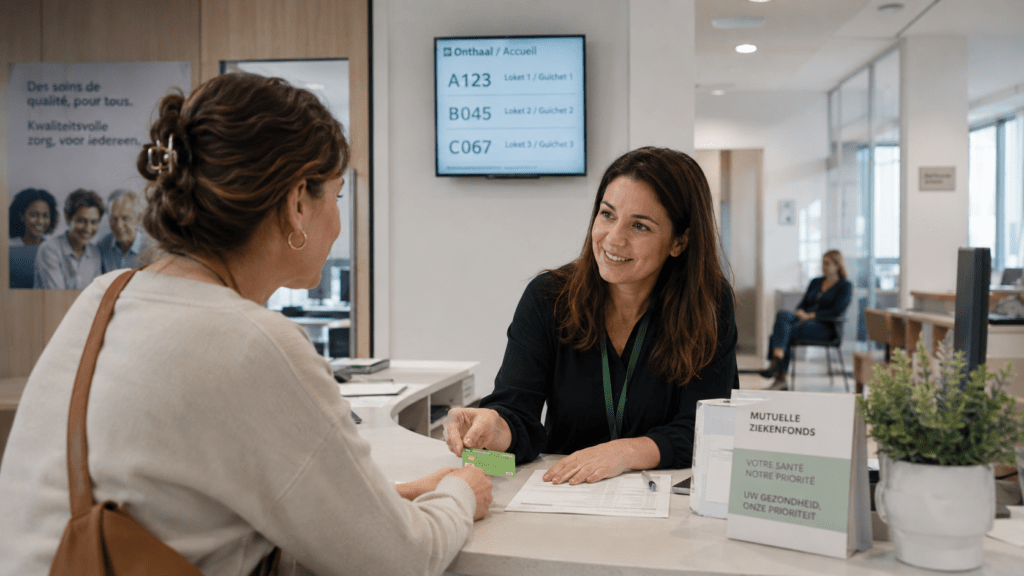
Το σύστημα υγείας στο Βέλγιο βασίζεται στην υποχρεωτική ασφάλιση υγείας. Όποιος εγκαθίσταται και εργάζεται στη χώρα πρέπει, κατά κανόνα, να εγγραφεί σε έναν αναγνωρισμένο ασφαλιστικό φορέα υγείας, ώστε να δικαιούται επιστροφή μέρους των εξόδων για γιατρούς, εξετάσεις, φάρμακα και άλλες αναγνωρισμένες παροχές.
Ο φορέας αυτός αποκαλείται συνήθως mutuelle στα γαλλικά και ziekenfonds στα ολλανδικά. Δεν πρόκειται απλώς για ιδιωτική ασφάλιση, αλλά για τον οργανισμό που εφαρμόζει στην πράξη τους κανόνες της υποχρεωτικής βελγικής ασφάλισης υγείας.
Τι κάνει μια mutuelle
Η mutuelle λειτουργεί ως ενδιάμεσος ανάμεσα στον ασφαλισμένο και το δημόσιο σύστημα κοινωνικής ασφάλισης. Οι βασικές της αρμοδιότητες περιλαμβάνουν:
- την εγγραφή του ασφαλισμένου στο σύστημα υγείας,
- την επιστροφή του προβλεπόμενου μέρους των ιατρικών εξόδων,
- την επεξεργασία δικαιολογητικών για ανικανότητα προς εργασία,
- την έκδοση της Ευρωπαϊκής Κάρτας Ασφάλισης Ασθενείας,
- την ενημέρωση για τα ασφαλιστικά δικαιώματα,
- τη διαχείριση ορισμένων παροχών που συνδέονται με ασθένεια, μητρότητα ή αναπηρία.
Οι βασικές επιστροφές δεν καθορίζονται ελεύθερα από κάθε mutuelle. Βασίζονται στους κανόνες της υποχρεωτικής ασφάλισης και στην επίσημη λίστα ιατρικών πράξεων που αποζημιώνονται στο Βέλγιο.
Είναι υποχρεωτική η εγγραφή;
Για όσους υπάγονται στο βελγικό σύστημα κοινωνικής ασφάλισης, η εγγραφή σε φορέα ασφάλισης υγείας είναι απαραίτητη για να ενεργοποιηθούν οι επιστροφές ιατρικών εξόδων.
Υπάρχουν δύο βασικές επιλογές:
- μια αναγνωρισμένη mutuelle ή ziekenfonds,
- ο δημόσιος βοηθητικός φορέας CAAMI/HZIV.
Και οι δύο επιλογές παρέχουν την υποχρεωτική βασική ασφάλιση. Η ουσιαστική διαφορά είναι ότι οι συνηθισμένες mutualités προσθέτουν πακέτο συμπληρωματικών υπηρεσιών με σχετική εισφορά, ενώ η CAAMI/HZIV περιορίζεται στην υποχρεωτική κάλυψη και δεν χρεώνει συμπληρωματική συνδρομή.
Τι καλύπτει η υποχρεωτική ασφάλιση
Η υποχρεωτική ασφάλιση μπορεί να επιστρέφει μέρος του κόστους για:
- επισκέψεις σε γενικούς γιατρούς και ειδικούς,
- ορισμένες διαγνωστικές εξετάσεις,
- φυσικοθεραπείες όταν πληρούνται οι όροι,
- αναγνωρισμένα φάρμακα,
- νοσηλεία,
- οδοντιατρικές πράξεις που περιλαμβάνονται στο σύστημα,
- φροντίδα κατά την εγκυμοσύνη και τον τοκετό,
- ορισμένες θεραπείες ψυχικής υγείας,
- προληπτική και θεραπευτική περίθαλψη.
Δεν αποζημιώνονται όλες οι υπηρεσίες με το ίδιο ποσοστό. Η επιστροφή εξαρτάται από το είδος της πράξης, την κατηγορία του ασφαλισμένου και το αν ο επαγγελματίας υγείας ακολουθεί τις συμφωνημένες επίσημες τιμές.
Πώς πληρώνεται μια επίσκεψη στον γιατρό
Συχνά ο ασθενής πληρώνει πρώτα ολόκληρη την αμοιβή του γιατρού και στη συνέχεια λαμβάνει την προβλεπόμενη επιστροφή μέσω της mutuelle.
Παράδειγμα:
- ο γιατρός χρεώνει την επίσκεψη,
- η επίσκεψη δηλώνεται ηλεκτρονικά ή εκδίδεται σχετικό αποδεικτικό,
- η mutuelle επιστρέφει το ποσό που προβλέπει η υποχρεωτική ασφάλιση,
- το μέρος που παραμένει σε βάρος του ασθενούς ονομάζεται συνήθως προσωπική συμμετοχή.
Σε ορισμένες περιπτώσεις εφαρμόζεται η πληρωμή από τρίτο μέρος. Τότε ο ασθενής δεν προκαταβάλλει ολόκληρη την αμοιβή, αλλά πληρώνει μόνο τη συμμετοχή του και ο ασφαλιστικός φορέας καταβάλλει απευθείας το υπόλοιπο στον επαγγελματία υγείας.
Τι σημαίνει conventionné και non-conventionné
Οι γιατροί και άλλοι επαγγελματίες υγείας μπορούν να είναι:
- conventionné/geconventioneerd, δηλαδή να εφαρμόζουν τις επίσημα συμφωνημένες τιμές,
- partiellement conventionné, δηλαδή να εφαρμόζουν τις συμφωνημένες τιμές μόνο σε συγκεκριμένες ημέρες, ώρες ή χώρους,
- non-conventionné/niet-geconventioneerd, δηλαδή να μπορούν να ζητούν πρόσθετη αμοιβή πέρα από την επίσημη τιμή.
Η mutuelle επιστρέφει το ποσό που προβλέπει το σύστημα. Αν ένας μη συμβεβλημένος γιατρός χρεώσει επιπλέον αμοιβή, η διαφορά μπορεί να παραμείνει εξ ολοκλήρου στον ασθενή. Για τον λόγο αυτό, πριν από μια εξέταση ή θεραπεία είναι χρήσιμο να ελέγχεται το καθεστώς του επαγγελματία και η συνολική τιμή.
Έχουν όλες οι mutualités την ίδια βασική κάλυψη;
Ναι. Η υποχρεωτική βασική κάλυψη εφαρμόζεται με βάση την ίδια εθνική νομοθεσία. Η επιστροφή μιας αναγνωρισμένης ιατρικής πράξης δεν θα πρέπει να είναι υψηλότερη ή χαμηλότερη μόνο και μόνο επειδή κάποιος επέλεξε διαφορετική mutuelle.
Οι βασικές διαφορές εντοπίζονται κυρίως:
- στη συμπληρωματική συνδρομή,
- στις πρόσθετες παροχές,
- στον τρόπο εξυπηρέτησης,
- στην ύπαρξη τοπικών γραφείων,
- στις ψηφιακές υπηρεσίες και εφαρμογές,
- στους χρόνους και στις διαδικασίες επεξεργασίας εγγράφων.
Τι είναι οι συμπληρωματικές παροχές
Οι mutualités μπορεί να προσφέρουν πρόσθετες επιστροφές ή υπηρεσίες πέρα από τη βασική υποχρεωτική ασφάλιση. Ενδεικτικά, μπορεί να αφορούν:
- περιορισμένη επιστροφή για γυαλιά ή φακούς,
- ορισμένες συνεδρίες ψυχολόγου,
- συμμετοχή σε αθλητικές δραστηριότητες,
- οδοντιατρική πρόληψη,
- υπηρεσίες μετά τη γέννηση παιδιού,
- εμβόλια ή προληπτικές παροχές,
- κατασκηνώσεις ή δραστηριότητες παιδιών.
Οι παροχές αυτές δεν είναι ίδιες σε όλους τους φορείς και συνήθως συνοδεύονται από όρους, ετήσια ανώτατα ποσά και συγκεκριμένα δικαιολογητικά. Δεν πρέπει να συγχέονται με την υποχρεωτική κρατική κάλυψη.
Δημόσιος φορέας ή mutuelle με συμπληρωματικές παροχές;
Η CAAMI/HZIV παρέχει την υποχρεωτική ασφάλιση χωρίς συμπληρωματική εισφορά και χωρίς τα πρόσθετα πακέτα των mutualités. Οι υπόλοιποι αναγνωρισμένοι φορείς παρέχουν την ίδια υποχρεωτική ασφάλιση, αλλά συνδέουν την εγγραφή τους και με συμπληρωματική κάλυψη ή υπηρεσίες.
Η επιλογή δεν αφορά διαφορετική ποιότητα ιατρικής περίθαλψης. Ο γιατρός, το νοσοκομείο και οι κανόνες επιστροφής της υποχρεωτικής ασφάλισης παραμένουν οι ίδιοι. Η διαφορά βρίσκεται κυρίως στις πρόσθετες παροχές και στον τρόπο διοικητικής εξυπηρέτησης.
Είναι η νοσοκομειακή ασφάλιση το ίδιο πράγμα;
Όχι. Η εγγραφή σε mutuelle δεν σημαίνει ότι καλύπτονται αυτόματα όλα τα έξοδα νοσηλείας.
Η υποχρεωτική ασφάλιση επιστρέφει το προβλεπόμενο μέρος της νοσηλείας, αλλά μπορεί να παραμείνουν χρεώσεις για:
- προσωπική συμμετοχή,
- φάρμακα ή υλικά,
- πρόσθετες αμοιβές γιατρών,
- μονόκλινο δωμάτιο,
- υπηρεσίες που δεν αποζημιώνονται πλήρως.
Η ασφάλιση νοσηλείας αποτελεί ξεχωριστή, πρόσθετη κάλυψη. Μπορεί να παρέχεται από εργοδότη, mutuelle ή ασφαλιστική εταιρεία, αλλά δεν αποτελεί το ίδιο προϊόν με την υποχρεωτική ασφάλιση υγείας.
Ιδιαίτερη προσοχή χρειάζεται στην επιλογή μονόκλινου δωματίου, επειδή μπορεί να επιτρέψει πρόσθετες αμοιβές που δεν ισχύουν στον ίδιο βαθμό σε κοινό δωμάτιο.
Τι ισχύει για τα φάρμακα
Τα συνταγογραφούμενα φάρμακα διακρίνονται σε κατηγορίες αποζημίωσης. Ο ασθενής συνήθως πληρώνει στο φαρμακείο μόνο το μέρος που δεν καλύπτεται από την υποχρεωτική ασφάλιση.
Δεν αποζημιώνονται όλα τα φάρμακα. Η κάλυψη μπορεί να εξαρτάται από:
- τη δραστική ουσία,
- την πάθηση,
- την ηλικία,
- προηγούμενη έγκριση,
- ειδική γνωμάτευση γιατρού,
- τη συνταγογραφούμενη ποσότητα.
Το αρμόδιο ομοσπονδιακό ινστιτούτο διαθέτει επίσημη βάση για τα φάρμακα που αποζημιώνονται και τους σχετικούς όρους.
Πώς γίνεται η εγγραφή
Τα ακριβή δικαιολογητικά εξαρτώνται από την κατάσταση του ενδιαφερομένου. Συνήθως μπορεί να ζητηθούν:
- ταυτότητα ή κάρτα διαμονής,
- βελγικός αριθμός εθνικού μητρώου,
- αποδεικτικό κατοικίας,
- στοιχεία εργασίας ή κοινωνικής ασφάλισης,
- βελγικός τραπεζικός λογαριασμός,
- στοιχεία των μελών της οικογένειας,
- προηγούμενη ασφαλιστική κατάσταση, όπου χρειάζεται.
Για νεοφερμένους από την Ελλάδα, το πότε αρχίζει η βελγική κάλυψη εξαρτάται από το αν εργάζονται στο Βέλγιο, σπουδάζουν, είναι εξαρτώμενα μέλη ή εξακολουθούν να ασφαλίζονται μέσω άλλου κράτους της ΕΕ.
Μπορούν να ασφαλιστούν τα μέλη της οικογένειας;
Ορισμένα μέλη της οικογένειας μπορεί να εγγραφούν ως εξαρτώμενα πρόσωπα, εφόσον πληρούνται οι νομικές προϋποθέσεις. Αυτό μπορεί να αφορά, για παράδειγμα, σύζυγο χωρίς δική του ασφαλιστική βάση ή παιδιά.
Η εγγραφή δεν γίνεται πάντοτε αυτόματα. Ο φορέας μπορεί να ζητήσει στοιχεία οικογενειακής κατάστασης, κατοικίας και εισοδήματος.
Τι γίνεται με την Ευρωπαϊκή Κάρτα Ασφάλισης Ασθενείας;
Μετά την ενεργοποίηση της βελγικής ασφάλισης, ο ασφαλισμένος μπορεί να ζητήσει Ευρωπαϊκή Κάρτα Ασφάλισης Ασθενείας από τον φορέα του. Η κάρτα χρησιμοποιείται για ιατρικώς αναγκαία περίθαλψη κατά τη διάρκεια προσωρινής παραμονής σε άλλη χώρα του Ευρωπαϊκού Οικονομικού Χώρου ή στην Ελβετία, σύμφωνα με τους κανόνες της χώρας περίθαλψης.
Δεν υποκαθιστά ταξιδιωτική ασφάλιση και δεν προορίζεται για προγραμματισμένη θεραπεία στο εξωτερικό.
Τι πρέπει να συγκρίνει κάποιος πριν επιλέξει φορέα
Η σύγκριση μπορεί να γίνει αντικειμενικά με βάση:
- το ύψος της συμπληρωματικής συνδρομής,
- τις πρόσθετες παροχές που πράγματι θα χρησιμοποιήσει,
- τα ετήσια όρια επιστροφής,
- τις προϋποθέσεις κάθε παροχής,
- την εξυπηρέτηση στη γλώσσα που γνωρίζει,
- την ύπαρξη γραφείου κοντά στην κατοικία,
- την ποιότητα της ηλεκτρονικής εξυπηρέτησης,
- τον τρόπο υποβολής πιστοποιητικών και αιτήσεων.
Δεν υπάρχει ένας φορέας που να είναι αντικειμενικά καλύτερος για όλους. Η υποχρεωτική κάλυψη είναι κοινή και η καταλληλότερη επιλογή εξαρτάται κυρίως από τις συμπληρωματικές ανάγκες και τον τρόπο εξυπηρέτησης.
Πρακτικό παράδειγμα
Ένας εργαζόμενος επισκέπτεται συμβεβλημένο γενικό γιατρό.
- Πληρώνει την αμοιβή της επίσκεψης ή μόνο τη συμμετοχή του, αν εφαρμόζεται πληρωμή από τρίτο μέρος.
- Η πράξη καταχωρίζεται ηλεκτρονικά.
- Η mutuelle επιστρέφει το προβλεπόμενο ποσό της υποχρεωτικής ασφάλισης.
- Η διαφορά παραμένει στον ασθενή.
- Αν η υπηρεσία καλύπτεται και από συμπληρωματική παροχή, μπορεί να απαιτείται ξεχωριστό αίτημα.
Αν ο ίδιος επισκεφθεί μη συμβεβλημένο ειδικό που χρεώνει πρόσθετη αμοιβή, η υποχρεωτική επιστροφή μπορεί να παραμείνει ίδια, αλλά το τελικό ποσό που θα πληρώσει ο ίδιος να είναι υψηλότερο.
Συμπέρασμα
Το βελγικό σύστημα υγείας συνδυάζει υποχρεωτική κοινωνική ασφάλιση με ελεύθερη επιλογή φορέα διαχείρισης. Οι mutualités και η CAAMI/HZIV εφαρμόζουν την ίδια βασική νομοθεσία ως προς την υποχρεωτική κάλυψη.
Οι κύριες διαφορές δεν βρίσκονται στις βασικές ιατρικές επιστροφές, αλλά:
- στις συμπληρωματικές παροχές,
- στη σχετική συνδρομή,
- στις διοικητικές υπηρεσίες,
- στον τρόπο επικοινωνίας και εξυπηρέτησης.
Πριν από μια ιατρική πράξη, είναι χρήσιμο να ελέγχονται η τιμή, το καθεστώς του επαγγελματία ως συμβεβλημένου ή μη και το ποσοστό που προβλέπεται να επιστραφεί.
Το άρθρο έχει ενημερωτικό χαρακτήρα. Η κάλυψη και η επιστροφή μιας συγκεκριμένης θεραπείας επιβεβαιώνονται από τον αρμόδιο ασφαλιστικό φορέα.